Une hospitalisation imprévue à l’étranger peut entraîner deux problèmes distincts : financer les soins et obtenir une aide pour organiser leur prise en charge. Une assurance peut rembourser des dépenses dans les limites du contrat, tandis qu’un service d’assistance peut coordonner une intervention médicale ou un rapatriement lorsque la situation le justifie.
Pour être correctement protégé, il ne suffit donc pas de repérer une garantie dans une brochure. Il faut comprendre ce qu’elle couvre, dans quelles circonstances elle intervient, jusqu’à quel montant et selon quelle procédure. La destination, la durée du séjour et les protections déjà détenues déterminent les vérifications prioritaires.
Trois protections qui ne remplissent pas le même rôle
Une dépense médicale, une intervention d’urgence et un retour sanitaire relèvent de mécanismes différents. Les recommandations du ministère chargé des Affaires étrangères distinguent ainsi le remboursement des soins, l’assistance aux voyageurs et les prestations éventuelles de rapatriement.
L’assurance voyage intervient financièrement lorsqu’un événement couvert survient : consultation, hospitalisation ou autre sinistre prévu au contrat. Le remboursement dépend des plafonds, franchises et exclusions applicables.
L’assistance voyage correspond à des services d’organisation : orientation vers un établissement, coordination médicale, information ou aide logistique. Son périmètre dépend des prestations souscrites.
Le rapatriement sanitaire concerne le transport d’une personne lorsque sa situation médicale justifie cette intervention. Il peut nécessiter une organisation spécialisée et un accompagnement. Il ne s’agit pas d’un simple billet de retour que le voyageur pourrait demander à sa convenance.
Ces protections sont complémentaires : un contrat peut rembourser certains soins sans prendre en charge tous les services d’assistance, ou proposer une assistance soumise à des conditions précises.
Frais médicaux : que couvre réellement le contrat ?
À l’étranger, les dépenses de santé peuvent concerner une consultation urgente, des médicaments, une intervention chirurgicale ou plusieurs jours d’hospitalisation. Il faut vérifier si chaque prestation est couverte, puis examiner les conditions financières de son remboursement.
Lorsqu’un séjour expose à des dépenses médicales imprévues, le voyageur doit examiner à la fois les frais pris en charge et l’aide disponible pour organiser les soins ou un rapatriement. IMAWAY associe ces protections dans une assurance voyage avec assistance à l’étranger, proposée avec plusieurs niveaux de garanties pour des séjours d’une durée maximale annoncée de 90 jours, sous réserve des conditions contractuelles. Cette comparaison permet de distinguer les prestations médicales des protections complémentaires, comme l’annulation ou les bagages, dont les conditions varient selon la formule.
Quatre critères permettent d’interpréter les garanties médicales. Le plafond représente le montant maximal prévu pour une prestation ou un ensemble de dépenses. La franchise correspond à une somme pouvant rester à la charge de l’assuré. Le mode de règlement précise si les frais doivent être avancés ou peuvent faire l’objet d’une prise en charge directe. Enfin, les exclusions déterminent les événements ou situations qui ne donnent pas droit à indemnisation.
Le plafond n’est pas un remboursement garanti. Un contrat peut afficher une limite élevée sans couvrir toutes les dépenses. Une franchise, une exclusion ou une condition non remplie peut modifier considérablement la somme réellement prise en charge.
La lecture des conditions générales permet aussi de distinguer les soins urgents des traitements programmés, les éventuelles restrictions relatives aux antécédents médicaux et les modalités applicables aux soins dentaires. L’objectif est d’identifier le reste à charge possible, et non de comparer uniquement des montants maximaux.
Assistance et rapatriement : les conditions d’intervention
En situation d’urgence, l’efficacité de l’assistance dépend autant de ses modalités d’activation que des prestations annoncées. Avant de partir, il convient d’enregistrer le numéro international de la plateforme et de vérifier sa disponibilité, notamment si le contrat prévoit un service joignable 24 h/24.
En cas d’hospitalisation, la priorité est d’obtenir les secours ou les soins urgents nécessaires, sans les retarder pour attendre une autorisation contractuelle. Il faut ensuite contacter l’assisteur, qui peut, selon les garanties, échanger avec les équipes médicales locales, faciliter certaines démarches ou coordonner un transfert. Avant d’engager personnellement des dépenses importantes ou d’organiser un transport sanitaire, le voyageur doit vérifier si le contrat exige l’accord préalable de l’assisteur.
Le rapatriement sanitaire dépend généralement de l’appréciation médicale et des conditions contractuelles. La destination du transport, son organisation et l’accompagnement éventuel ne doivent pas être supposés automatiquement inclus.
Les activités particulières nécessitent une attention supplémentaire. En randonnée ou en montagne, les secours, recherches et évacuations héliportées peuvent relever de garanties spécifiques. Il faut vérifier que l’activité pratiquée est admise et déterminer à partir de quelle situation les frais d’intervention sont couverts.
Les garanties complémentaires à comparer selon le séjour
Au-delà des soins, plusieurs événements peuvent perturber un voyage sans nécessiter d’intervention médicale. Les protections correspondantes doivent être examinées séparément, car elles ne couvrent ni les mêmes risques ni les mêmes dépenses.
| Garantie | Situation concernée | Point à vérifier |
|---|---|---|
| Annulation | Départ empêché avant le séjour | Motifs couverts, justificatifs, franchise et dépenses indemnisables |
| Interruption | Retour anticipé ou séjour écourté | Événements admis et prestations non utilisées |
| Responsabilité civile | Dommage causé à un tiers | Plafond, territoire, activités et exclusions |
| Bagages | Vol, perte, détérioration ou retard | Objets garantis, justificatifs et délais de déclaration |
| Transport | Retard ou correspondance manquée | Conditions de déclenchement et dépenses remboursables |
| Activités particulières | Accident pendant un sport ou une excursion | Pratique autorisée, niveau de risque et frais de secours |
Une assurance annulation n’indemnise pas nécessairement un simple changement d’avis. De même, les objets de valeur et certains sports peuvent relever de restrictions spécifiques. La destination et les activités réellement prévues permettent de hiérarchiser ces protections sans multiplier les garanties inutiles.
Ce que couvre l’Assurance Maladie française à l’étranger
Pour une personne affiliée à l’Assurance Maladie française, la prise en charge à l’étranger dépend notamment du territoire visité. La carte européenne d’assurance maladie, ou CEAM, facilite l’accès aux soins médicalement nécessaires pendant un séjour dans les pays concernés, selon les règles locales. Elle ne constitue pas une garantie de rapatriement.
La CEAM concerne les séjours temporaires dans les territoires où elle est reconnue, sous réserve des droits de son titulaire. Selon le système local, certains frais peuvent rester à payer. L’Assurance Maladie recommande de demander cette carte au moins 15 jours avant le départ. En cas de départ imminent, un certificat provisoire de remplacement, valable trois mois, peut être délivré.
Hors du périmètre européen applicable, les soins urgents et imprévus peuvent éventuellement donner lieu à un remboursement après le retour en France, suivant les règles de l’Assurance Maladie et les conventions éventuellement applicables. La conservation des factures acquittées et des justificatifs médicaux est donc essentielle.
Les ambassades et consulats français ne financent pas les frais de santé ou de rapatriement des voyageurs. Cette distinction explique pourquoi la couverture publique et les garanties privées doivent être examinées séparément.
Carte bancaire : comparer les garanties avant de souscrire
Avant d’ajouter une protection, il faut examiner les garanties des cartes bancaires. Elles peuvent comprendre une assistance médicale, un rapatriement, une assurance annulation ou une protection des bagages, mais leur étendue varie selon la carte. Le ministère de l’Économie indique que leur durée de couverture est généralement limitée à 90 jours.
La notice contractuelle précise les bénéficiaires, les territoires, les plafonds et les conditions d’activation. Pour certaines garanties d’assurance, le règlement du voyage avec la carte concernée constitue une condition importante. Les prestations d’assistance peuvent obéir à d’autres règles : il ne faut donc pas leur appliquer automatiquement les mêmes exigences de paiement.
- Récupérer la notice de la carte et identifier toutes les personnes couvertes.
- Vérifier les conditions de paiement, la durée maximale et les pays concernés.
- Comparer les frais médicaux, l’hospitalisation, le rapatriement et les plafonds.
- Repérer les exclusions liées aux activités et aux situations médicales.
- Identifier les garanties manquantes ou les limites nécessitant une protection complémentaire.
Une assurance supplémentaire n’est pas automatiquement indispensable : la décision dépend des garanties déjà disponibles et des risques particuliers du séjour. Une comparaison homogène des notices permet d’éviter à la fois les lacunes de couverture et les doublons inutiles.
La vérification finale avant le départ
Une fois les protections identifiées, la dernière étape consiste à confronter les conditions du contrat au voyage réellement prévu. Un itinéraire comportant plusieurs pays, une activité sportive ou un séjour prolongé peut modifier la portée des garanties. Il faut également vérifier que les dates de couverture incluent l’ensemble du déplacement et que chaque voyageur concerné figure parmi les bénéficiaires.
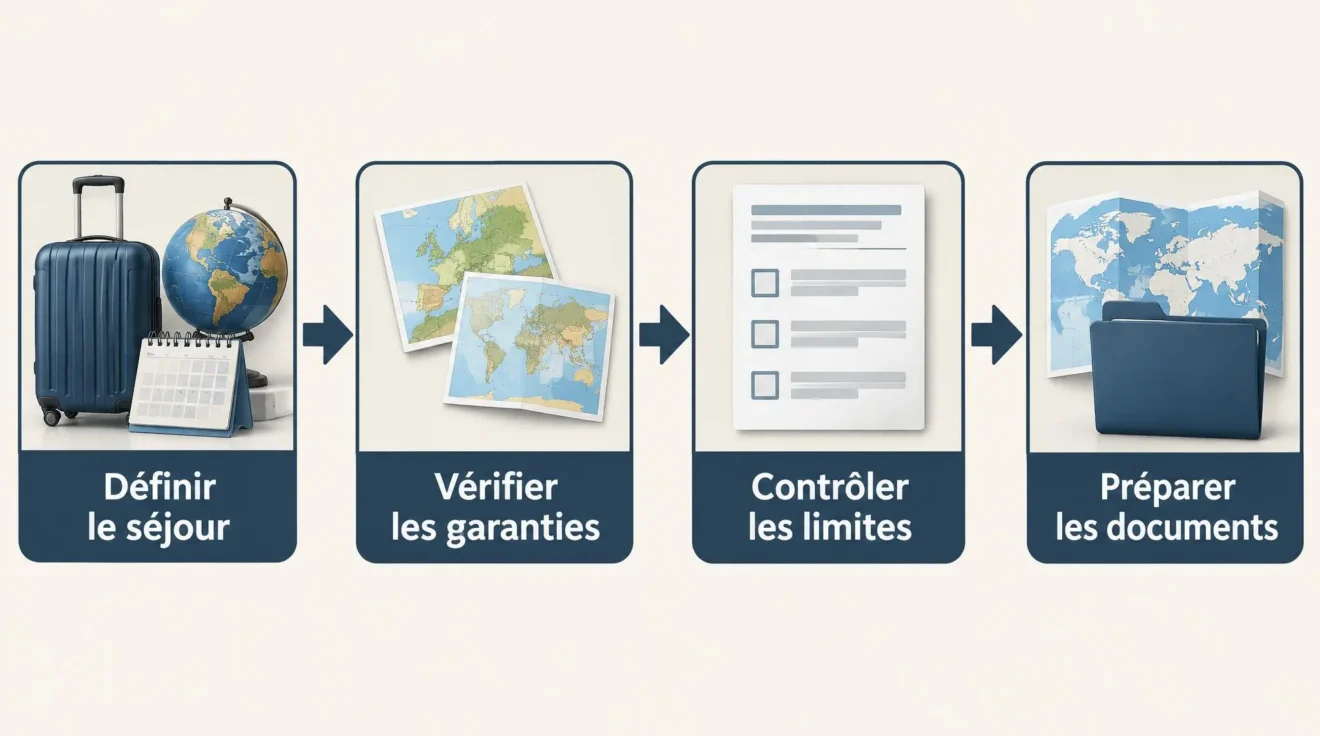
Pour comparer plusieurs contrats, une grille simple peut reprendre six informations : garantie, événement couvert, plafond, franchise, exclusion et procédure d’activation. Il faut d’abord identifier les événements susceptibles de concerner le séjour, puis confronter les protections déjà détenues aux conditions de chaque contrat. Une exclusion portant sur une activité prévue, un plafond laissant un reste à charge important ou une procédure d’activation incompatible avec les circonstances du voyage peuvent révéler une lacune de couverture. C’est l’importance de ces écarts pour le séjour, plutôt que le seul montant maximal affiché, qui permet de déterminer si une protection complémentaire est nécessaire.
Avant de fermer les bagages, il reste à conserver les coordonnées internationales de l’assistance, l’attestation et les conditions du contrat dans un format accessible hors connexion. Les procédures de déclaration et d’accord préalable doivent être suffisamment claires pour être appliquées même en situation d’urgence.
- Vérifier tous les pays visités, les escales et les dates de couverture.
- Confirmer les personnes et les activités effectivement garanties.
- Examiner les plafonds médicaux, les franchises et les modalités de règlement.
- Repérer les exclusions territoriales, médicales et sportives.
- Vérifier les services d’assistance, le rapatriement et le numéro d’urgence.
- Identifier les délais de déclaration et les éventuelles autorisations préalables.
- Enregistrer l’attestation, les coordonnées utiles et les documents nécessaires aux remboursements.